
房屋保险成“黑匣子”?在气候变化中挣扎的多伦多居民
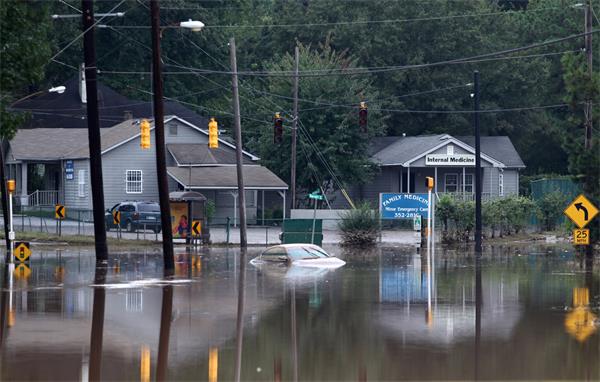
2020年7月8日,星期三,一场突如其来的强雷暴席卷多伦多,导致部分地区发生严重洪灾。位于Cordella Avenue的居民连夜抢救家园、处理洪水带来的损失。但这场自然灾害所暴露的问题,远不止街道积水和财产受损那么简单。
保险费率飙升,谁来承担?
近年来,安大略省的房屋保险费用呈现惊人上涨趋势。根据最新的一项投诉数据,从2014年到2024年,房屋保险费率累计上涨了84%,而同期消费者物价指数(CPI)仅上涨了28%。
这意味着,居民为守护自家屋顶的成本,增长速度远远超过了日常生活支出。
造成这一切的关键因素之一,是日益频繁且极端的气候事件。而这,也正是气候倡导组织“巴黎合规投资者(Investors for Paris Compliance)”决定站出来发声的原因。
“我们需要知道,发生了什么”
这家倡导组织近日向安大略省金融服务监管局(FSRAO)提交了一份正式投诉,要求监管部门正视并处理气候变化与房屋保险之间的关系,尤其是保险费率不断上涨背后的系统性风险。
“与汽车保险不同,房屋保险费率是一个黑匣子——安大略省居民只知道它们在不断上涨。”
—— 巴黎投资者组织合规高级政策分析师 凯拉·泰勒(Kiera Taylor)
她指出,FSRAO目前在汽车保险方面已经建立了相对完善的数据透明机制,而房屋保险方面的情况却模糊不清,几乎缺乏公开数据支持居民和政策制定者进行深入理解和应对。
投诉的核心诉求:
提高透明度:监管机构应披露房屋保险费率上涨的具体数据及趋势,帮助公众了解价格变动背后的原因;
评估行业稳定性:开展对保险行业在面对未来气候风险时的长期可持续性研究;
审查保险公司的投资方向:尤其是对化石燃料行业的支持,这可能与气候目标背道而驰;
探索可负担的保险机制:包括政府是否应在高风险地区介入,提供基础保障或激励防灾改造。
我们的未来,不该被保险“定价”
气候变化早已不是遥远的议题,而是正在冲击我们生活的现实。无论是正在清理洪水的家庭,还是每年面对账单惊讶不已的业主,我们都在为极端天气埋单。而如果没有明确的监管回应和行业改革,房屋保险的“黑匣子”只会越来越密不透风。
也许,是时候把这场关于气候、责任和公平的讨论,真正摆上桌面了。