
在卡尔加里做了近 14 年债务辅导工作的 Mark Kalinowski 发现,今年走进他办公室的客户,出现了一个明显变化——
超过四分之一的人,年龄不到 35 岁。
“有些人一进来就哭了,有些人很愤怒,也有人彻底迷茫,”他说,“他们不知道自己做错了什么,只觉得人生好像被按下了暂停键。”
他所在的 加拿大信用辅导协会(Credit Counselling Society) 也证实:2025 年,18 至 34 岁求助债务管理的人数,创下历史新高。
不是乱花钱,而是“活不下去”
很多人第一反应是:年轻人负债,是不是因为乱消费、爱买东西?但多位研究者指出,事实并非如此。
目前陷入债务困境的年轻人,主要面对的是:
学生贷款余额高
第一次使用信用卡,缺乏经验
房租、食品、交通等生活成本持续上涨
工资增长却非常缓慢
美国加州州立大学助理教授(曾任教于多伦多约克大学)Jodi Letkiewicz 表示:“这并不是在挥霍,而是一种‘基本生存型负债’——他们只是想把账单付清。”
当越来越多年轻人开始拖欠最基本的消费类账单,这本身就是经济结构出现裂痕的警示信号。
“先买后付”:看不见的债务陷阱
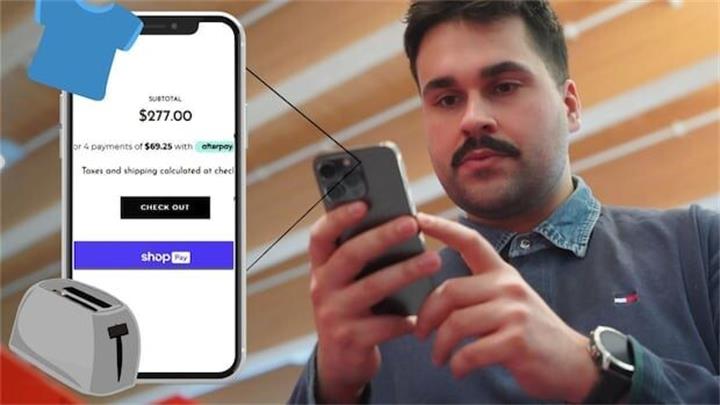
专家普遍认为,“Buy Now, Pay Later”(先买后付) 是近年来年轻人债务快速累积的关键推手之一。
Klarna、Affirm、PayPal 等分期服务,如今在加拿大网购平台几乎随处可见:
不需要信用卡
不需要复杂审核
点几下就能“分期”
问题在于——这些债务分散在多个平台,极难整体管理。Letkiewicz 形容得很直接:“你不会觉得自己欠了 3 万加元,你只是在付:这个月这笔、下个月那笔、再下个月又一笔。”
结果就是:
银行透支次数增加
信用卡利息和罚款上升
现金流越来越紧,却说不清钱去哪了
美国研究显示,使用“先买后付”的消费者,更容易同时出现 信用卡逾期和账户透支。加拿大虽尚缺乏大规模研究,但趋势已开始显现。
数据正在变坏:年轻人逾期率上升最快
来自 Equifax(加拿大征信机构) 的数据显示:
过去两年,30 岁以下持卡人的平均信用卡余额增长速度最快
这一年龄段,信用卡逾期率上升幅度也最大
2025 年第三季度,约每 20 名 18–35 岁年轻人中,就有 1 人错过信用卡还款
尽管从总债务规模看,他们比上一代同龄人负担更轻,但 “错过还款”的频率正在上升,这是更危险的信号。
Equifax 研究副总裁 Rebecca Oakes 指出:“年轻人通常更难应对经济波动,而这一次,他们的恢复速度明显慢于年长群体。”
早点求助,反而是好消息
好消息是:这一代年轻人,更愿意承认自己“钱出问题了”。Kalinowski 说,他发现年轻客户更早寻求帮助,而不是等到完全崩溃。“信用一旦严重受损,可能要 6 到 7 年才能恢复。但你越早处理,越快能走出来。”
在他看来,这种改变本身就是希望:“把债务问题说出口,比假装没事要勇敢得多。”
专家提醒:别让“方便”变成长期代价
理财专家普遍建议:
不要把“先买后付”当作收入延伸
分期付款≠没花钱
同时使用多种分期工具,极易失控
一旦开始拖欠,应尽早寻求专业债务咨询
债务并不等于失败,但忽视债务,往往会让问题翻倍。
延申阅读:
1. 在加拿大生病,到底要自己付多少钱?如何提前压低自付风险?

