在很多人的印象中,如果银行账户遭遇黑客入侵或诈骗,银行通常会帮助追回损失。
然而,新斯科舍省一名男子最近的遭遇,却让不少加拿大消费者开始重新思考一个问题:当银行账户被盗用时,损失究竟该由谁承担?
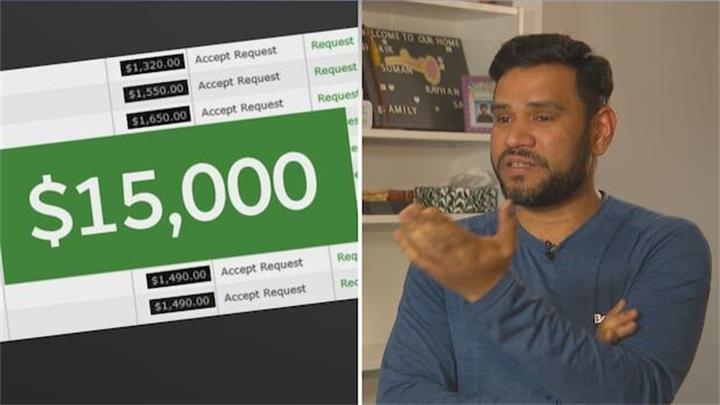
账户资金三天内被转走近1.5万加元
来自新斯科舍省达特茅斯(Dartmouth)的Shakir Ahamed表示,去年7月,他在工作期间突然收到TD银行发来的短信提醒,称其信用额度即将达到上限。
这让他立即意识到情况不对。
Ahamed随后赶到附近的TD分行,发现有人在数天时间里通过多笔电子转账(e-Transfer)从他的信用额度账户中转走近1.5万加元。
这些转账金额大多约为1500加元,并最终流向加密货币交易平台Kraken以及支付处理公司Payper。“我第一反应就是这显然是诈骗交易。”Ahamed表示。
他随即向TD银行欺诈部门报案,并向警方提交了相关报告。
然而数周后,TD银行通知他,认定这些交易由其本人授权,因此损失需要由他自行承担。
银行称交易来自本人设备
根据Ahamed提供的信息,TD银行在后续调查中表示:
交易使用了其账户登录信息;
输入了正确的一次性验证码(One-Time Passcode);
操作设备属于其常用设备;
相关IP地址与其账户历史记录一致。
因此银行认为不存在系统责任。但Ahamed对此提出质疑。他表示,这些交易理论上需要10次验证码确认,但自己从未收到相关短信或电子邮件通知。
更令他困惑的是,他直到交易发生8天后才收到异常提醒。“如果我根本没有收到通知,我怎么知道账户里发生了什么?”他说。
网络安全专家:仅凭这些证据并不充分
加拿大网络安全专家、 《加拿大网络诈骗手册》作者Claudiu Popa认为,仅凭设备和IP地址信息,并不足以证明客户本人进行了操作。
“设备伪装并不困难,IP地址也不能百分之百证明是谁在使用账户。”Popa指出,银行若要拒绝赔偿,通常应证明客户存在明显疏忽,例如主动泄露密码、验证码或其他身份认证信息。
“目前公开的信息中,看不到银行提供了客户存在重大过失的证据。”他表示,近年来越来越多金融机构倾向于将责任转移给客户,而不是详细解释调查过程。
“很多时候银行只是告诉客户:我们调查过了,不是我们的问题。”
类似案例并非个案
Ahamed后来发现,资金转入的部分邮箱地址此前已在加拿大媒体报道的其他诈骗案件中出现过。
其中包括两起涉及TD客户的类似案例。
一名安省退伍军人曾损失近1万加元,在长期交涉后最终获得赔偿。另一名客户则损失约3000加元,最终与银行达成和解。
不过相关当事人均签署了保密协议,无法公开讨论具体细节。
专家认为,这类收款账户如果曾与诈骗投诉有关,理论上应当触发更严格的风险监控机制。“如果同样的收款信息反复出现在诈骗调查中,银行应该加强审核。”Popa表示。
加拿大消费者保护是否足够?
随着网络诈骗持续增长,这类争议正在变得越来越普遍。
加拿大反诈骗中心(Canadian Anti-Fraud Centre)数据显示:2025年加拿大报告的诈骗损失达到7.04亿加元,创历史新高。
而官方估计,真正报案的受害者可能仅占全部受害者的5%至10%。换句话说,实际损失规模可能远高于统计数字。
Popa指出,与英国、新加坡和澳大利亚相比,加拿大在消费者保护方面仍存在明显差距。在这些国家,如果金融机构无法证明客户存在重大过失,受害者通常能够获得赔偿,而赔偿责任则由相关金融机构共同承担。
这种机制也促使银行不断加强反欺诈系统建设。目前,加拿大联邦政府正在研究新的全国反诈骗战略,但相关制度改革尚未出台。
诈骗发生后,消费者应该做什么?
专家建议,如果发现账户出现异常交易,应立即采取以下措施:第一时间联系银行冻结账户和相关银行卡;保留所有短信、电子邮件和交易记录;向警方报案并取得案件编号;向加拿大反诈骗中心提交报告;如对银行处理结果不满,可向银行申诉部门以及银行业申诉专员(OBSI)提出投诉。
与此同时,消费者应尽量启用多重身份验证,定期检查账户活动,并避免在陌生设备或公共网络环境下登录网上银行。
随着诈骗手法越来越复杂,账户安全已经不仅仅是个人问题,也正在成为加拿大金融体系必须面对的新挑战。
对于Ahamed来说,这场纠纷至今仍未结束。
由于银行坚持要求偿还相关款项,他目前不仅要承担近1.5万加元的损失,还需要继续支付相关利息。“这几乎相当于我年收入的三分之一,”他说,“我一直以为银行会保护我们的钱。”
延申阅读: