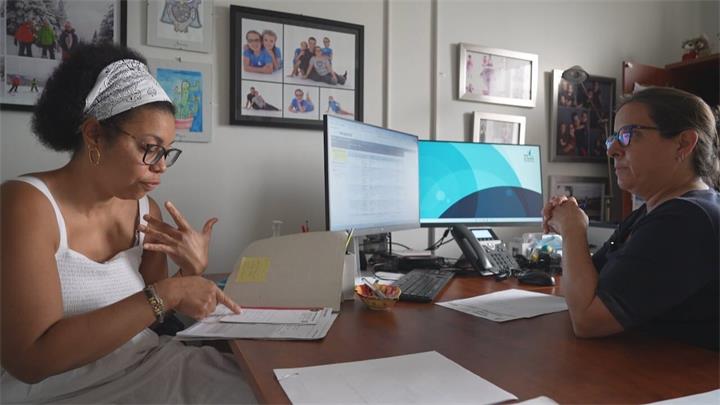
43岁的Sophie Djeme-Mi Koumazock有四个年幼的孩子。
2025年5月,她被诊断出患有转移性乳腺癌,也就是通常所说的第四期乳腺癌。这种癌症目前无法治愈,但通过药物治疗,医生仍有机会控制病情、延缓恶化,为患者争取更多时间。
此前,Djeme-Mi Koumazock一直服用一种口服药物控制病情。
后来,原来的药逐渐失效。她的肿瘤科医生告诉她,还有另一种治疗选择:Truqap。这款药并不能治愈癌症,但根据她的病情和基因特征,医生认为这是一个合适的治疗方案。
对于一名只有43岁、还有四个孩子需要陪伴的母亲来说,这意味着希望。
但很快,她发现了另一个现实问题。这款药每个月费用最高可达到约1.2万加元。
而她的保险拒绝支付。
医生认为适合使用,保险却表示“不在保障范围”
Djeme-Mi Koumazock是一名联邦公务员,参加的是联邦公共服务医疗保健计划,也就是Public Service Health Care Plan(PSHCP)。
该计划由Canada Life负责管理。当她申请Truqap药费报销时,却收到拒赔通知。根据Canada Life发出的信件,PSHCP的事前授权计划在审核药物时,会考虑疗效、安全性和成本效益等因素。
经过审核后,Truqap被排除在该计划的可报销范围之外。
Canada Life同时表示,真正决定哪些药物属于PSHCP保障范围的,是作为计划发起方的加拿大联邦政府,而保险公司主要负责管理计划。
联邦财政委员会也确认,Truqap目前并不属于PSHCP事前授权计划下符合资格的处方药。
问题由此出现。
同样住在魁北克,为什么有人能报,有人却不能?
让Djeme-Mi Koumazock最难理解的是:魁北克省药物保险体系RAMQ在某些特殊情况下可以覆盖Truqap。
但因为她参加的是联邦公务员医疗保险计划,却无法按照完全相同的方式获得保障。
这形成了一个很现实的“保障空档”。
联邦财政委员会表示,PSHCP本来就是一种补充性医疗保险计划,并没有义务完全复制魁北克RAMQ的所有药物保障范围。
换句话说:同样生活在魁北克,同样需要同一种药,不同保险安排下,最终是否能够获得赔付可能完全不同。
Djeme-Mi Koumazock对此感到非常不公平。她问:“为什么两个同样住在魁北克的人,一个可以获得这种药,另一个却不行?”
每个月1.2万加元,她决定先自己付
对于大多数家庭来说,每月1.2万加元几乎是一笔无法长期承担的费用。一年下来,可能超过14万加元。
但癌症治疗往往不能无限期等待。Djeme-Mi Koumazock和伴侣最终决定,先动用家庭储蓄。
如果有必要,甚至可能动用退休资金,只为了尽快开始治疗。“我需要这个药才能活下去。”她说。“我想活着。”
这句话背后,是很多重病患者面对高价药物时最残酷的现实:保险申诉可以等,法律程序可以等,但疾病不会等。
医生:现在需要的是尽可能控制病情
Djeme-Mi Koumazock的肿瘤科医生Brigitte Poirier表示,Truqap是一个适合她的治疗选择,其疗效有医学文献支持。
对于转移性乳腺癌患者来说,当原来的药物失效,就必须及时寻找下一种治疗方案。
治疗目标不一定是治愈,而是尽可能控制疾病、延缓进展。
医生表示,这名患者只有43岁,还有年幼的孩子。“我们希望给她更多时间。”当然,Truqap并不是唯一可能的治疗选择。她仍可能接受化疗或其他抗激素治疗。
但医生希望能够根据患者具体情况,选择更适合的方案。
她正在寻找第二份保险的可能
目前,Djeme-Mi Koumazock已经加入伴侣的保险计划,并等待另一家保险公司Beneva的审核结果。
Beneva表示,Truqap属于其标准计划范围,因为该公司采用魁北克RAMQ对特殊药物的相关标准。
这让她重新看到了一些希望。
不过,这件事也暴露出一个容易被忽略的问题:拥有保险,并不等于所有医生开的药都会自动获得报销。不同保险计划的药物清单、事前授权要求、特殊药物规则和报销标准都可能不同。
她并不是第一个遇到同样问题的人
另一名魁北克女性Nathalie Samson此前也经历过类似情况。
她同样患有转移性乳腺癌,也是一名联邦雇员。当医生建议她使用Truqap时,她的PSHCP保险同样拒绝报销。
为了获得保障,她后来被加入伴侣所在公司的Manulife保险计划。经过数月处理,她最终获得了相关药物保障。整个过程持续了大约四个半月。
对已经身患重病的人来说,这几个月不仅意味着行政上的等待,也意味着巨大的心理压力。
保险拒赔之后,并不一定只有“接受”这一条路
医疗法律人士指出,如果保险公司拒绝某项药物理赔,患者通常仍可以申请内部复核或申诉。
有些情况下,也可以寻求法律意见,了解是否存在进一步申诉空间。
但现实问题是:申诉、复核、法律程序都可能需要时间。而对于癌症或其他严重疾病患者来说,时间本身就是最宝贵的资源。
很多家庭最终会面临一个非常困难的选择:是等待保险审批,还是先自己掏钱治疗?
买了保险,也要看清“高价药”到底怎么赔
大多数人在参加公司福利计划时,很少认真研究处方药保险。
因为身体健康的时候,几十元、几百元的普通处方药通常不会让人特别担心。
真正的差距往往在重大疾病发生后才显现。
一些癌症药物、生物制剂和罕见病药物,每个月可能需要数千甚至上万加元。这类药物往往需要事前授权,也可能受特定适应症、临床标准、药物清单和成本效益评估限制。
所以,一份保险“有处方药保障”,并不等于所有昂贵药物都会自动赔付。
真正需要看懂的,不只是保额,而是保障规则
Djeme-Mi Koumazock的经历提醒人们,医疗保险最复杂的地方,往往不是有没有保险,而是不同体系之间如何衔接。
省级公共药物计划、雇主团体保险、配偶保险、特殊药物计划以及药厂援助项目,可能各有不同规则。
当重大疾病发生时,家庭需要面对的已不仅是医疗问题,还包括一整套复杂的保险和财务决策。
对于普通人来说,平时很少有人会主动研究这些细节。
但真正需要昂贵治疗时,保险保障的一处空档,就可能变成每个月上万元的现金压力。
而这也是这起事件最值得关注的地方:有保险,不一定意味着所有治疗都有保障;真正重要的是,在最需要的时候,你的保险到底能不能覆盖医生认为最合适的治疗。
延伸阅读:
1. 出发前感冒看了一次医生,14.7万加元旅行医疗保险被拒赔