今年夏天,大温哥华房地产市场出现了一个让部分地产经纪意外的现象。
通常夏季是市场相对安静的时候,不少买家外出度假,卖家也不急于挂牌。但今年,一些经纪发现看房和交易活动比往年活跃。
推动这一轮需求的,并不主要是过去楼市繁荣时期常见的投资者。越来越多出现在市场上的,是得到父母资金支持的年轻买家。
有人第一次买房,有人已经拥有一套小公寓,现在希望换成联排住宅或者独立屋。而站在他们身后的父母,正在成为这轮市场中一个越来越重要的资金来源。
父母帮忙,已经不只是给第一套房的首付
父母帮助成年子女买房,在房价昂贵的BC省并不是什么新现象。
但地产经纪发现,这种帮助正在发生变化。过去,人们谈到“父母银行”(Bank of Mom and Dad),通常想到的是父母帮孩子凑第一套房的首付款。现在,一些家庭的支持已经延伸到了第二步。
孩子已经买了一套公寓,但随着结婚、生孩子或者家庭扩大,希望换成两三卧室联排住宅甚至独立屋。单靠自己的收入和现有房屋净值,仍然很难完成升级,于是父母再次提供资金。
Royal LePage Wolstencroft经纪公司负责人David Smith表示,现在他们第一次与买家沟通时,甚至会直接询问:“这次购房还有没有其他人参与?”这里的“其他人”,很多时候就是父母。
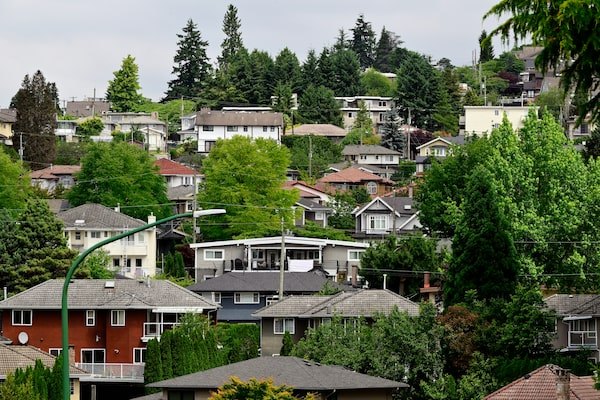
BC省父母给孩子的首付款,平均曾达到20.4万加元
这种家庭资金支持的规模并不小。
CIBC经济学家Benjamin Tal和Katherine Judge此前研究发现,疫情之后,加拿大大约三分之一的首次购房者需要父母帮助。
而BC省由于房价较高,父母提供的资金尤其可观。
研究显示,BC省首次购房者获得的父母首付款资助平均约为:204,000加元。相比2019年增加约90%。
如果子女不是第一次买房,而是从较小住宅升级到更大的房子,父母提供的平均帮助甚至达到约:230,000加元。
相比之下,加拿大全国父母赠予的平均首付款约为115,000加元。
这意味着,在温哥华这样高房价的市场,家庭财富已经越来越直接地影响年轻人能够购买什么样的住房。
为什么父母现在反而愿意让孩子入场?
原因之一,是市场已经和几年前完全不同。
过去房价快速上涨的时候,年轻买家不仅要面对高价格,还要面对投资者、开发商和其他买家的激烈竞争。
如今市场明显转弱,一些地区公寓和住宅价格已经从高点回落。
经纪人表示,一些条件较好的住宅,目前可能比几年前便宜10%甚至15%。对于拥有足够资产的父母来说,这反而成为一个机会。
他们认为,与其等孩子自己慢慢攒够首付款,不如趁市场竞争较少、价格有所调整的时候,提前帮助孩子进入市场。
特别是适合家庭居住、装修完成后可以直接入住的联排住宅和独立屋,目前比小户型公寓或者需要大规模装修的旧房更容易吸引这类买家。
父母出首付,还可以帮助孩子通过房贷审核
在温哥华,即使年轻人的收入已经达到六位数,也未必意味着可以买得起房。
真正困难的往往是首付款和房贷资格。
例如购买一套150万或200万加元的住宅,仅仅准备足够的首付款,就可能需要多年时间。
如果父母直接赠送一笔资金,不仅能够增加首付款,还可以减少需要申请的按揭金额,从而帮助子女通过银行的贷款审核。
加拿大目前对于父母赠送给成年子女的购房资金,并没有单独的“赠与税”,受赠人通常也不需要把这笔赠款作为普通收入申报。
贷款机构一般会要求父母提供一封Gift Letter(赠款证明信),确认这笔钱属于赠与,而不是需要子女未来偿还的贷款。
在符合贷款机构要求的情况下,购房首付款甚至可以全部来自家庭赠款。
有些父母不一次给20万,而是每个月帮孩子还房贷
并不是所有父母都会一次拿出几十万加元。
温哥华地产经纪Jamie Clerkson表示,他还看到另一种方式:父母帮助支付每个月的房贷。例如,年轻夫妻每月按揭付款需要4000加元,父母可能在最初两年每个月帮助支付其中2000加元。
对于一些家庭来说,每月持续提供帮助,比一次拿出20万或30万加元更容易安排。
父母参与购房的程度也越来越深。他们会陪子女看房、参加验屋,检查电箱、房屋结构和其他细节,然后再决定是否提供资金。
换句话说,这已经不只是“给孩子一张支票”,而是整个家庭共同参与一次房地产交易。
有的父母给钱,有的父母要求把自己名字放到产权上
父母帮助孩子买房,也会产生一些需要提前处理的问题。
有些父母愿意直接赠与资金,不要求任何产权。但也有父母希望自己的名字出现在房屋产权上,即使只拥有1%的产权比例。
这样做的原因之一,是希望继续掌握这项家庭资产的重大变化。例如,如果子女未来试图以房屋抵押借款,产权上的父母也会知道。
还有一些家庭会考虑子女的婚姻或同居关系。如果父母提供几十万加元帮助自己的孩子买房,他们可能希望通过同居协议等法律安排,明确一旦双方未来分开,这笔家庭赠款如何处理。
因此,“父母帮忙买房”表面看起来只是资金问题,实际上可能同时涉及房贷、产权和家庭法律安排。
但父母帮忙也有风险
家庭资金并不是无限的。按揭经纪Alex McFadyen表示,与2021年和2022年相比,他现在看到一些父母能够提供的赠款已经减少。
原因是父母自己的房屋价值也可能下降。如果父母原本计划卖房或者利用Home Equity Line of Credit(HELOC)从自住房中提取净值,再把钱交给孩子,当自己的房子价格下降、出售时间延长时,能够动用的资金自然也会减少。
风险更大的情况,是父母直接为孩子的房贷做共同借款人或担保。
市场高峰时期,一些年轻人在父母帮助下取得房贷,但后来利率上涨、月供增加,房价又没有继续上涨。
如果子女和父母最终都无法承担贷款,就可能不得不卖房。因此,父母帮助子女进入房地产市场,并不意味着购房风险消失了。
“父母银行”也正在拉大年轻人之间的差距
这个趋势还有另外一面。
当一部分年轻人能够获得20万甚至30万加元家庭资助时,另一部分没有这种家庭资源的年轻人,即使收入相同,也可能需要多年才能攒够首付款。
结果是,在同样的房地产市场中,年轻买家实际上站在完全不同的起跑线上。
一个家庭能够直接提供20万加元,子女可能趁市场调整时购买联排住宅。另一个家庭无法提供资金,子女可能仍然只能租房或者继续住在小公寓里等待。
随着温哥华房价长期维持在较高水平,父母拥有多少房产和家庭财富,正在越来越明显地影响下一代能否进入房地产市场。
温哥华楼市正在从“投资者市场”转向家庭资金支持的自住需求
目前大温哥华房地产市场仍然处于调整阶段,并不能因为夏季部分交易活跃就认为房价已经重新进入上涨周期。
但买家的构成正在发生变化。
过去推动公寓和楼花市场的重要力量之一是投资者。如今随着投资回报下降、租金和房价预期改变,一部分投资需求已经退出。
与此同时,一批真正需要住房的年轻家庭开始看到机会。
他们想从租房进入第一套住宅,或者从一卧室公寓换到能够养育孩子的联排住宅和独立屋。问题在于,以温哥华目前的房价,仅靠年轻人的工资和储蓄,很多人仍然无法完成这一步。
于是,父母的房屋净值、储蓄和多年积累的家庭财富开始进入市场。这也解释了为什么在一个房价已经调整、投资者明显减少的市场里,部分适合家庭居住的住宅仍然能够找到买家。
温哥华房地产市场虽然变软了,但住房可负担能力的问题并没有因此消失。只是越来越多家庭正在用上一代积累的财富,帮助下一代跨过这道门槛。
延申阅读: