一场强烈风暴过后,最让房主头疼的往往不只是清理地下室里的积水、修补屋顶或者处理被砸坏的汽车,还有一个更现实的问题:这些损失,保险到底赔不赔?
安大略省南部近日遭遇破坏性风暴,部分地区降雨量超过100毫米,同时伴随强风、冰雹、大范围停电和洪水。对于受灾家庭来说,同样是“暴雨造成的损失”,保险结果却可能完全不同。
Ratehub.ca保险副总裁Matt Hands指出,发生损失以后,首先应该查看自己的保险单,确认房屋或汽车究竟购买了哪些保障,然后尽快记录损失并提出索赔。
这也提醒加拿大房主:自然灾害发生以后,不能简单认为“我买了房屋保险,所以暴雨进水一定会赔”。水从哪里进入房屋,往往直接影响理赔结果。
大风把屋顶掀坏,通常和地下室进水不是一回事
加拿大房屋保险中,不同类型的自然灾害损失可能适用完全不同的保障。
根据Hands的解释,大多数标准房屋保险通常会涵盖风灾和冰雹造成的损失。
例如强风吹坏屋顶、冰雹打坏房屋外部设施等,可能属于标准保单保障范围,但最终仍要以具体保单条款、免赔额和保险公司的损失评估为准。
真正复杂的通常是水灾。很多房主看到地下室进水以后,会把所有情况统称为“Flood”,但从保险角度来看,水究竟是怎样进入房屋的非常重要。
暴雨从地面进入房屋,可能需要Overland Water保障
如果持续暴雨造成街道、院子或者周边地面积水,水从门口、地下室窗户或者其他地面位置流入住宅,这类情况通常涉及**Overland Water(地表水)**保障。
这项保障不能想当然地认为一定包含在所有标准房屋保险中。
Hands提醒,对于洪水造成的损失,房主需要确认自己是否额外购买了地表水保障。
这也是为什么两栋相邻的房子遭遇同一场暴雨、地下室都进了水,最后的保险结果可能完全不同。
一家购买了相关附加保障,另一家没有,理赔范围就可能出现明显差异。
因此,暴雨之后联系保险公司时,仅仅说“我家被淹了”还不够。最好能够说明什么时候发现进水、水可能从哪里进入,以及房屋周围当时的积水情况。
下水道倒灌,又可能属于另一种保险
另一种暴雨期间常见的损失是Sewer Backup(污水或下水道倒灌)。
强降雨可能令排水系统承受巨大压力,水通过地下室地漏、排水管等位置倒灌进入住宅。
这种情况与地面积水从门窗进入房屋并不是同一种风险,因此保险保障也可能不同。Hands表示,房主可能还需要购买Sewer Backup保障,具体取决于水是如何进入房屋的。
这意味着房主检查保单时,最好分别寻找:Overland Water/Flood相关保障,以及Sewer Backup相关保障。不要因为保单中出现了其中一个,就默认所有暴雨进水情况都已经覆盖。
地下室进水以后,先别急着把所有东西扔掉
风暴过后,很多人的第一反应是赶紧清理。
从安全角度来说,如果存在电气、结构、污水污染等危险,当然应该首先保证人员安全,并按照专业人员或有关部门的建议处理。
但从保险索赔角度来说,在条件允许且安全的情况下,损失证据应该尽早保存。
可以拍摄房屋整体情况以及受损区域的照片和视频,记录积水高度、进水位置、损坏的墙面、地板、家具和个人物品。
如果因为防止损失继续扩大而必须进行紧急处理,例如抽水、临时封堵或者紧急维修,也应该尽量保存照片、维修记录、发票和收据。
不要等到地下室全部清空、受损物品全部丢弃以后,才第一次联系保险公司。
因为届时部分损失可能已经很难证明。
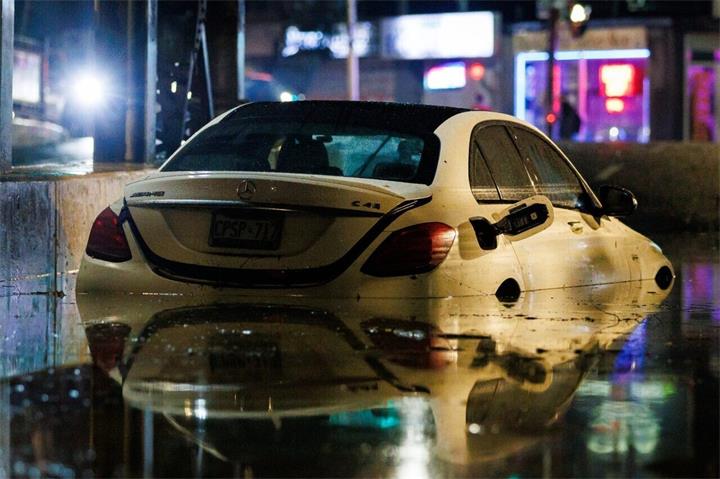
风暴把车泡了或者冰雹砸坏,也不代表汽车保险一定赔
汽车同样如此。
一辆汽车因为暴雨被淹、被冰雹砸坏或者被风暴中的坠落物损坏,能不能获得保险赔偿,要看车主究竟购买了什么保障。
Hands指出,包含Comprehensive等相关保障的汽车保险可能涵盖洪水、冰雹或风灾造成的损失,而只有基本保障的车险则未必包含这些损失。
所以遇到风暴损坏以后,不要只问:“我有汽车保险,为什么不赔?”真正应该检查的是自己的Auto Policy中究竟包含哪些Optional Coverage,以及这次损失属于哪一种风险。
特别是只购买基本车险、为了降低保费而取消部分可选保障的车主,更需要提前了解这一点。
房子停电以后冰箱里的食物坏了,也可以问保险公司
严重风暴还经常伴随长时间停电。
除了房屋本身的损坏,有些家庭还可能面对冰箱、冷冻柜食品变质,或者电力恢复后设备出现问题。
这类损失是否属于保障范围、是否值得提出索赔,需要根据具体保单判断。
因此,风暴过后不要只检查屋顶和地下室,也可以把停电期间发生的其他财产损失记录下来,再向保险公司确认是否属于自己的保障范围。
尤其要考虑免赔额。如果损失金额本身不高,即使属于保障范围,也未必意味着提出正式索赔一定划算。
为什么发生大范围灾害以后,要尽快联系保险公司?
Hands特别提醒,受灾以后应该尽早提出索赔。
原因并不复杂。如果一场风暴影响的是整个城市甚至多个地区,同一时间可能有大量房主和车主联系保险公司。
理赔人员、房屋损失评估人员、修复公司、屋顶维修公司和汽车维修机构的需求都会迅速增加。
越晚联系,越可能遇到排队和处理时间延长。因此,一旦确认存在明显损失,可以尽早联系保险公司或Broker,取得Claim Number,并询问下一步应该怎么处理。
风暴过后,可以按照什么顺序处理?
首先应该确保人身安全。如果住宅存在严重积水、漏电、倒塌、污水倒灌或者其他危险,不要为了拍照或抢救物品冒险进入。
确认安全以后,尽快拍摄照片和视频,把房屋、汽车和个人财物的损失记录下来。
随后查看Home Insurance和Auto Insurance保单,特别确认Wind、Hail、Overland Water、Sewer Backup以及Comprehensive等相关保障。
发现较大损失以后,应尽快通知保险公司或保险经纪,不要因为还不知道最终损失金额就一直等待。
如果需要采取紧急措施防止损失继续扩大,可以先询问保险公司应该怎样处理,并保存维修、清理、住宿等相关文件和收据。
最后,再根据保险公司的要求整理损失清单和后续证明材料。
这样做的目的不是让索赔变得复杂,而是尽可能避免在灾害过去几天以后才发现:该拍的照片没有拍,该保存的东西已经扔了,自己究竟买了什么保障也不清楚。
最值得提前检查的,其实不是保费,而是“水灾怎么赔”
加拿大房主每年续保险时,很容易把注意力集中在保费上涨了多少。
但对于暴雨越来越频繁的地区,真正值得仔细检查的还有另一件事:自己的房屋保险究竟怎样定义和保障Water Damage。
尤其应该弄清楚地表水进入住宅和Sewer Backup是否都有相应保障、免赔额分别是多少、地下室装修和个人财物如何计算,以及是否存在Coverage Limit或其他限制。
汽车保险也一样。如果车辆长期停在室外、地下车库或者容易积水的位置,可以检查自己的保单是否拥有应对冰雹、洪水和其他非碰撞损失的相关保障。
这些问题最好在天气预报出现100毫米暴雨之前弄清楚,而不是等地下室已经进水以后才第一次翻开保险单。
因为自然灾害发生以后,决定一笔损失能不能获得赔偿的,往往不是“有没有买保险”这么简单。
真正重要的是:发生的是什么损失,以及你当初究竟买了什么保障。
延伸阅读: