
随着食品、汽油和旅行等生活成本不断上涨,一些加拿大年轻人开始重新看待信用卡奖励:积分不再只用来兑换机票或酒店,而是被用于支付杂货、会员费及其他日常开支。
来自卑诗省维多利亚市的23岁大学生乔丹·希希拥有三张信用卡。他根据不同消费类别选择不同的卡,希望在原本就要支出的项目上获得更多现金返还和积分。
不过,理财专家提醒,这种做法只有在持卡人能够每月全额还清账单、不为获取积分而额外消费的情况下才有意义。只要开始支付信用卡利息,获得的奖励很可能很快被抵消。
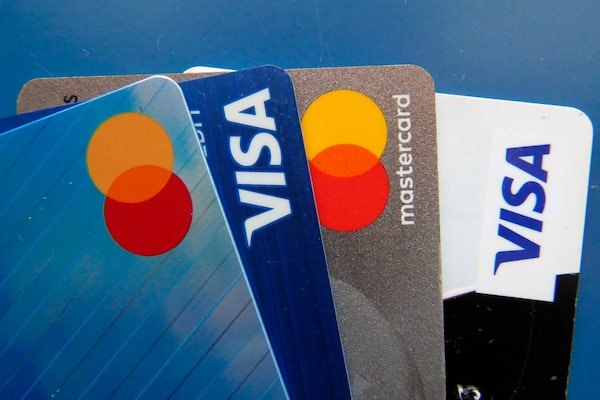
三张信用卡分别用于不同消费
希希19岁时申请了第一张信用卡。最初,他只是希望尽早建立信用记录,为日后申请房贷等金融产品做准备。后来,他逐渐开始研究不同信用卡提供的积分和现金返还,并根据食品、汽油、订阅服务和旅行等消费类别分别使用。
他的Costco信用卡每年可带来约130加元现金返还,基本能够抵消Costco行政会员的年费。他还使用加拿大帝国商业银行的Aventura Visa信用卡支付旅行和Airbnb住宿,每年积累约1.3万点积分,价值大约300加元。
另外两张信用卡在食品、订阅服务及其他日常消费方面提供2%至6%的现金返还。
希希表示,当食品价格上涨时,累积的积分可以用来抵扣杂货开支,也能在遇到意外费用时提供一点缓冲。因此,他把信用卡奖励视为一种规模不大的备用资金。
更多年轻人把奖励用于现实开支
金融机构Citizens Financial Group在2026年进行的一项调查显示,44%的Z世代受访者表示,信用卡奖励给他们的家庭财务带来了明显帮助;千禧一代中持相同看法的比例为19%。
这些奖励可能被用于降低生活开支、获得旅行或娱乐体验,或者提高原有消费的回报。调查还发现,35%的Z世代受访者希望利用信用卡奖励实现更大的财务目标。
这反映出年轻消费者使用信用卡奖励的方式正在改变。相比把大量积分留到未来兑换一次旅行,一些人更愿意将现金返还和积分直接用于食品、交通、会员费及其他当前支出。
为了积分多花钱,反而可能得不偿失
理财顾问斯泰西·弗朗西斯表示,信用卡奖励确实能够帮助消费者降低部分日常成本,但前提是消费本身原本就在预算之内。
如果为了达到开卡奖励门槛、赚取更多积分或提高现金返还而购买不需要的商品,额外支出通常会超过奖励价值。
持卡人还应比较信用卡年费与实际获得的权益。一张年费较高的信用卡即使提供更多积分,如果持卡人很少使用旅行保险、机场休息室或其他附加服务,也不一定划算。
信用卡积分的兑换价值也不完全相同。有些积分用于指定旅行预订时价值较高,兑换礼品卡、商品或账单抵扣时,价值可能明显降低。因此,不能只看获得了多少积分,还要查看每种兑换方式的实际价值。
信用卡余额必须每月全额还清
信用卡奖励最容易被忽略的成本是利息。现金返还通常只有消费金额的1%至几个百分点,但信用卡年利率可能达到20%左右甚至更高。
只要账单余额没有按时全额还清,产生的利息就可能迅速超过一年获得的现金返还和积分价值。
弗朗西斯建议持卡人设置自动还款,并选择每月偿还全部账单余额,而不是只支付最低还款额。最低还款虽然可以避免账户立即逾期,却会让未偿余额继续产生利息。
如果无法确定下个月是否能够全额还款,就不应因为奖励而增加信用卡消费。
选择信用卡前先看自己的真实支出
希希表示,他曾花费大量时间比较不同信用卡,也使用人工智能工具计算年费与奖励之间的差异。不过,适合别人的信用卡不一定适合自己的消费习惯。
经常购买食品的人可以重点比较杂货现金返还;经常开车的人可以关注汽油奖励;很少旅行的人,则未必需要支付高额年费申请旅行积分卡。
持有多张信用卡也意味着需要管理不同的账单日期、年费和奖励规则。如果为了获得不同类别的奖励而增加逾期风险,省下的钱可能远低于由此产生的利息和信用损失。
信用卡奖励可以为日常预算提供一点帮助,但它不是额外收入,也不能代替真正的应急储蓄。最稳妥的原则仍然是,只购买原本计划购买的东西、每月全额还清账单,并确认获得的实际奖励高于年费及其他成本。
延伸阅读:
1. 信用卡欠了好几笔,要不要合成一笔?加拿大债务整合并不一定更省钱
2. 信用卡被盗刷怎么办?加拿大持卡人发现陌生交易后应该这样处理