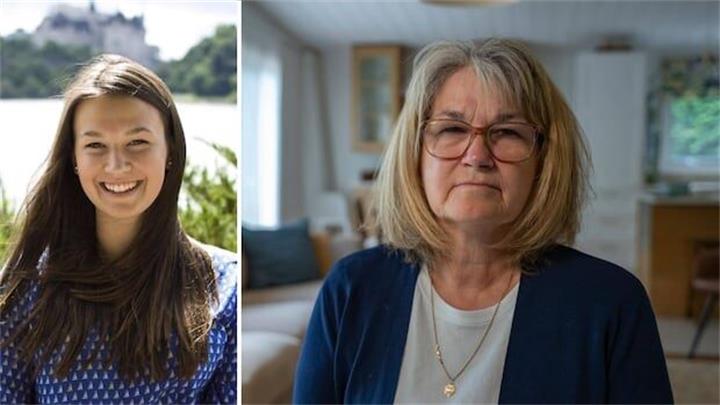
女儿因乳腺癌去世后,魁北克省加蒂诺居民乔伊尔·辛菲尔德(Joyel Singfield)又面对一笔她原以为已有保险保障的债务。TD银行告诉她,女儿学生贷款附带的人寿保险已经终止,作为共同签署人,她需要偿还剩余的37,806加元,以及不断累积的利息。
辛菲尔德与银行交涉超过一年半,银行内部调查和外部申诉程序都没有带来她期待的结果。直到CBC《Go Public》展开调查,TD才改变决定,免除届时已增至41,188加元的全部债务。银行仍表示账户处理恰当,称免债是考虑到她的困难处境。
签贷款时有保险,女儿去世后才得知保障终止
2020年,辛菲尔德为女儿玛丽(Maari)的4万加元学生信用额度共同签署。当时,玛丽正在乳腺癌缓解期,准备攻读心理咨询研究生学位,并取得贷款人寿保险,希望为母亲提供额外保障。
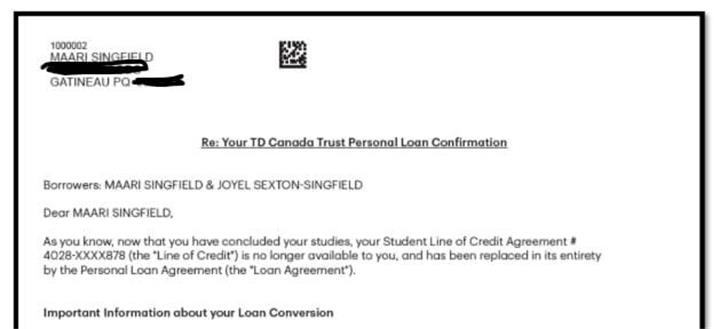
玛丽于2023年毕业,2025年1月因癌症去世,年仅30岁。随后,TD要求辛菲尔德承担还款责任。她坚持认为贷款已有保险,但银行用了七个月才正式说明:女儿毕业后,学生信用额度转为个人贷款,原有保险也随之自动取消。
辛菲尔德表示,母女二人都没有获知保险终止及需要续保的信息,因而失去了采取行动的机会。“我们在2020年同意这笔贷款时,是有保险的,”她说。
关键通知没有日期,母亲也未收到副本
TD向辛菲尔德提供了一封信,称已在2023年寄给玛丽,内容说明贷款变化及保险需要续保。然而,《Go Public》发现,这封信没有日期,银行也只能提供“2023年11月”这一估计寄出时间。
调查还发现,TD没有将这封关键通知单独寄给辛菲尔德。银行解释,她此前选择不接收通知;但CBC发现,她实际上收到过其他与女儿个人贷款有关的通知,唯独没有收到说明保险续保要求的那一封。
这一差异成为争议焦点。不过,报道中的质疑及受访专家意见,并不等于法院或监管机构已经裁定TD违法。
加拿大金融消费者管理局的指引说明,与银行等联邦监管金融机构签署贷款的共同借款人,通常有权获得借贷成本资料及持续账单;借款人也可以按规定同意由另一人代收披露文件。个案是否已有效放弃有关权利,仍须核查具体记录。
银行与外部申诉机构最初均认为她须还款
TD内部调查最初认定,辛菲尔德需要偿还全部欠款。她随后向银行服务与投资申诉专员机构(OBSI)申诉,但该机构同样认为,她应承担债务。
双方当时同意由TD承担1,577加元未付利息,并另付500加元作为困扰补偿,但没有免除贷款余额。辛菲尔德拒绝接受,认为这无法弥补整个过程带来的压力。
OBSI发言人以保密义务为由,拒绝就个案发表评论,并表示消费者使用其服务,不需要具备法律专业知识或聘请律师,也应能获得公平处理。
CBC提出调查发现后,TD免除全部债务
《Go Public》向TD提出通知文件和寄送记录方面的疑问后,银行免除了全部债务。TD发言人表示,银行认为账户处理方式恰当,但决定根据辛菲尔德的困难处境提供帮助。
因此,这一结果是银行作出的个案处理,并非一项法院判决,也不意味着其他共同签署人的贷款会自动获得同样豁免。
辛菲尔德表示,自己感到释然和感激,却也难过事情必须发展到媒体介入才能解决。“没有什么能让人准备好面对失去孩子,”她说,家人本来应该把精力放在哀伤与彼此支持上。
贷款转换时,保险是否延续需要单独确认
这宗事件提醒共同签署贷款的家庭:贷款仍然存在,并不代表最初附带的保险一定持续有效。学生信用额度转为个人贷款、还款安排改变或保险需要重新申请时,都应要求银行书面说明保障是否延续、何时终止,以及是否需要采取行动。
共同签署人也应保存贷款协议、保险证明、通知偏好及往来文件。若银行表示某份通知已经寄出,可以要求提供通知副本、寄送日期与地址,以及由其他借款人代收文件的同意记录,以便厘清争议。
对辛菲尔德而言,债务终于得到解决,但一年半的交涉无法重来。她希望其他家庭不必在失去亲人的同时,再独自承担一场如此漫长的银行争议。
延申阅读: